

- Sumber: suara.com
Bayangkan kita sedang membayar makan, membeli tiket, atau berbelanja menggunakan kartu kredit. Dari sisi pengguna, prosesnya terlihat sederhana: kartu digunakan, transaksi berhasil, dan tagihan dibayarkan kemudian. Namun, di balik satu transaksi tersebut terdapat infrastruktur yang jauh lebih kompleks. Ada bank penerbit, penyedia jasa pembayaran, merchant, jaringan pemrosesan, hingga proses penyelesaian transaksi. Di era ekonomi digital, pertanyaannya kemudian bukan hanya bagaimana masyarakat membayar, tetapi juga melalui infrastruktur siapa transaksi tersebut diproses? Pertanyaan inilah yang menjadi salah satu konteks penting di balik kehadiran Kartu Kredit Indonesia (KKI).
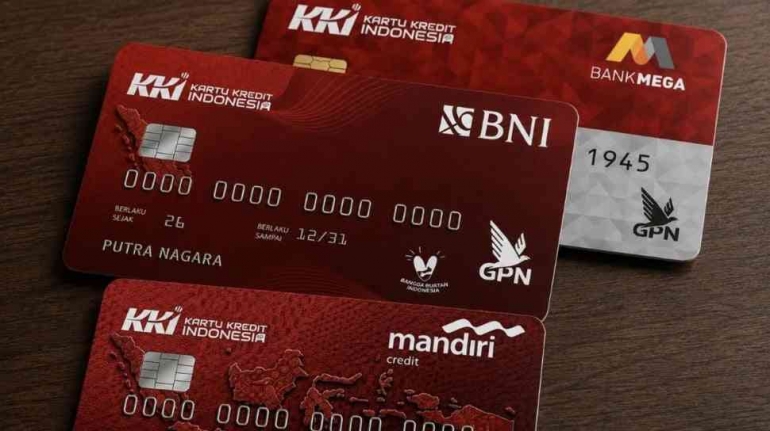
Pada 17 Agustus 2026, bertepatan dengan HUT ke-81 Kemerdekaan Republik Indonesia, Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) meluncurkan Kartu Kredit Indonesia untuk masyarakat. KKI merupakan instrumen pembayaran dengan fasilitas kredit yang transaksinya diproses secara domestik. Untuk segmen ritel, KKI dapat digunakan sebagai sumber dana transaksi melalui QRIS, baik melalui pemindaian maupun QRIS Tap.
Kartu Kredit Indonesia Bukan Sekadar Kartu Kredit Baru
Secara sederhana, kartu kredit memberikan fasilitas penundaan pembayaran. Pengguna dapat melakukan transaksi terlebih dahulu dan membayar kemudian sesuai ketentuan penerbit. Mekanisme tersebut juga berlaku pada KKI. Perbedaannya terletak pada infrastruktur pemrosesan transaksi.
Bank Indonesia menjelaskan bahwa KKI merupakan instrumen atau alat pembayaran dengan fasilitas kredit yang diproses secara domestik melalui Gerbang Pembayaran Nasional (GPN). Dengan demikian, pengembangan KKI tidak hanya berkaitan dengan produk pembayaran bagi konsumen, tetapi juga dengan pembangunan infrastruktur sistem pembayaran nasional.
Di sinilah KKI menjadi menarik jika dilihat dari perspektif ekonomi. Ketika transaksi pembayaran semakin besar dalam perekonomian digital, infrastruktur pembayaran menjadi bagian dari infrastruktur ekonomi itu sendiri.
Mengapa Transaksi Harus Diproses di Dalam Negeri?
Dalam ekonomi digital, transaksi menghasilkan lebih dari sekadar perpindahan uang. Transaksi juga menghasilkan data. Ketika seseorang menggunakan instrumen pembayaran digital, terdapat informasi mengenai nilai transaksi, waktu transaksi, merchant, dan berbagai informasi lain yang menjadi bagian dari ekosistem pembayaran.
Karena itu, kemampuan memproses transaksi melalui infrastruktur domestik memiliki arti strategis. Bank Indonesia dan industri sistem pembayaran menyebut KKI sebagai bagian dari upaya memperkuat kemandirian ekonomi nasional, efisiensi transaksi, serta ekosistem ekonomi dan keuangan digital yang inklusif. Untuk segmen pemerintah, KKI juga dikembangkan untuk mendukung kedaulatan data transaksi pemerintah dan efisiensi biaya pemrosesan. Dengan kata lain, pembicaraan mengenai KKI tidak berhenti pada pertanyaan:
“Apakah masyarakat akan menggunakan kartu kredit ini?”
Tetapi berkembang menjadi:
“Siapa yang menguasai infrastruktur yang memungkinkan transaksi ekonomi digital berlangsung?”
Dari Pembayaran Digital ke Ekosistem Ekonomi
- Sumber: qris.interactive.co.id
KKI hadir ketika penggunaan pembayaran digital di Indonesia sudah berkembang sangat pesat. Hingga Juni 2026, QRIS telah memiliki 65,77 juta pengguna dan 44,86 juta merchant. Menariknya, 96,68% merchant tersebut merupakan UMKM. Pada semester pertama 2026, QRIS mencatat 12,55 miliar transaksi dengan nilai mencapai Rp1,12 kuadriliun. Angka tersebut menunjukkan bahwa pembayaran digital bukan lagi sekadar teknologi yang digunakan oleh kelompok masyarakat tertentu. Ia telah menjadi bagian dari aktivitas ekonomi sehari-hari dan menjangkau pelaku usaha dalam skala yang luas.
Dalam konteks tersebut, integrasi KKI dengan QRIS memiliki potensi ekonomi yang menarik. Konsumen memperoleh alternatif sumber dana berupa fasilitas kredit, sementara merchant dapat menerima transaksi melalui ekosistem pembayaran digital yang telah semakin luas. Dengan demikian, KKI dapat dilihat sebagai bagian dari proses integrasi antara kredit dan pembayaran digital.
Apa Manfaatnya bagi Pelaku Usaha?
Bagi konsumen, manfaat KKI mungkin terlihat langsung: transaksi dapat dilakukan sekarang dan dibayar kemudian. Namun, dampaknya bagi perekonomian dapat dilihat lebih luas. Ketika instrumen pembayaran semakin mudah digunakan, transaksi ekonomi berpotensi menjadi lebih efisien. Bagi pelaku usaha, terutama UMKM yang telah masuk ke dalam ekosistem QRIS, semakin luasnya pilihan metode pembayaran dapat membantu memperluas akses terhadap konsumen.
Di sisi lain, perluasan transaksi digital juga menghasilkan rekam transaksi yang lebih terstruktur. Dalam jangka panjang, perkembangan tersebut dapat menjadi bagian dari ekosistem ekonomi digital yang lebih terintegrasi. Tetapi, teknologi pembayaran bukanlah tujuan akhir. Manfaat ekonominya tetap bergantung pada bagaimana masyarakat, pelaku usaha, lembaga keuangan, dan regulator menggunakan serta mengembangkan ekosistem tersebut.
Digitalisasi Juga Membutuhkan Literasi Keuangan
Di sinilah terdapat sisi lain dari KKI yang tidak kalah penting. Fasilitas kredit memberikan kemudahan, tetapi kemudahan tersebut juga berarti adanya kewajiban pembayaran di masa depan. Kartu kredit bukan tambahan pendapatan. Ia merupakan fasilitas pembiayaan yang harus dikelola dengan hati-hati.
Bank Indonesia sendiri mendefinisikan kartu kredit sebagai alat pembayaran yang memungkinkan kewajiban pemegang kartu dibayarkan kemudian, baik secara sekaligus maupun angsuran. Karena itu, semakin mudah masyarakat memperoleh akses terhadap fasilitas pembayaran dan kredit, semakin penting pula literasi keuangan.
Pengguna perlu memahami batas kemampuan membayar, biaya, bunga, tanggal jatuh tempo, serta konsekuensi jika kewajiban tidak dibayarkan dengan baik. Digitalisasi tanpa literasi justru dapat menciptakan masalah baru. Sebaliknya, digitalisasi yang disertai literasi keuangan dapat membantu masyarakat mengambil keputusan ekonomi yang lebih rasional. OJK sendiri menempatkan pemahaman mengenai manfaat, risiko, biaya, serta hak dan kewajiban sebagai bagian penting dari edukasi keuangan.
Dari Kartu Kredit ke Kemandirian Ekonomi Digital
Kehadiran KKI menunjukkan bahwa sistem pembayaran merupakan bagian yang semakin penting dalam perekonomian. Dulu, pembicaraan mengenai pembangunan ekonomi mungkin lebih sering dikaitkan dengan jalan, pelabuhan, listrik, industri, dan jaringan telekomunikasi. Kini, infrastruktur pembayaran digital juga menjadi bagian dari infrastruktur ekonomi yang menentukan bagaimana transaksi berlangsung. Dalam konteks tersebut, KKI dapat dilihat bukan hanya sebagai produk pembayaran baru, tetapi sebagai salah satu upaya membangun ekosistem pembayaran domestik.
Sejak diluncurkan pada 17 Agustus 2026, KKI telah menunjukkan respons awal yang cukup positif. Dalam sekitar dua minggu pertama, tercatat 38,8 ribu transaksi senilai Rp18,7 miliar dari 7.949 pengguna aktif. Angka tersebut tentu belum cukup untuk menilai keberhasilan jangka panjang KKI. Tantangan berikutnya adalah bagaimana meningkatkan akseptasi, memperluas penggunaan, memastikan keamanan, menjaga perlindungan konsumen, serta memastikan bahwa inovasi tersebut benar-benar menghasilkan manfaat bagi perekonomian. Pada akhirnya, pertanyaan terbesar mengenai KKI bukan sekadar seberapa banyak kartu yang diterbitkan.
Pertanyaannya adalah:
Apakah Indonesia mampu membangun ekosistem pembayaran digital yang efisien, inklusif, aman, dan semakin mandiri?
Jika jawabannya ya, maka Kartu Kredit Indonesia bukan hanya tentang sebuah kartu.
Ia adalah bagian dari perjalanan Indonesia membangun infrastruktur ekonomi digitalnya sendiri.